
Schade 'Steuerfreibetrag toch belasten' (vanaf 2005)
Door de ophef over het vernieuwde belastingverdrag van 2012 ontdekte de actiegroep dat de hele situatie veel ernstiger en nadeliger was voor ontvangers van een Duitse Rente uitkering (DRV). Vanaf 2005 (Rentenreform) kende de Duitse uitkering een deel 'Steuerfrei' waarvan de premies al belast waren. In 2005 was 50% van de uitkering belastingvrij. Maar vanaf 2001 gebruikte de belastingdienst nog steeds achterhaalde heffingsprocedures en jurisprudentie die vanaf 2001 (nieuwe belastingwetgeving) niet meer golden.
Het betreft ca. 85.000 gedupeerden die ca. €850 miljoen teveel belasting hebben betaald
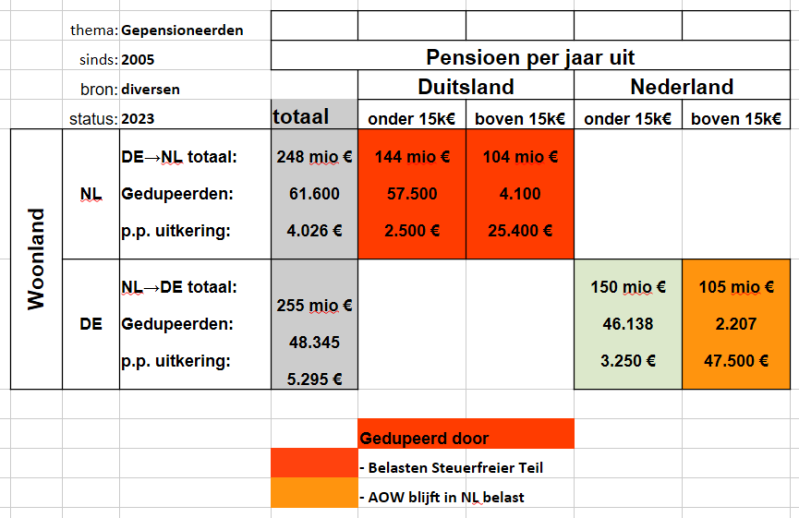
Kwantificering van de segmenten in onderstaande tabel
Het is de interpretatie door de Actiegroep van informatie uit verschillende, min of meer betrouwbare, bronnen waaronder het miniserie zelf.
- totaal: het totaal bedrag aan uitgekeerde Duitse uitkeringen.
- Gedupeerden: het aantal gedupeerde personen
-
p.p. uitkering: het gemiddelde bedrag aan ontvangen Duitse uitkeringen per persoon
Schade 'Vernieuwde belastingverdrag' (vanaf 2016).
Dit was het beginpunt van aktievoering tegen het beleid van het MvF.
Opgesplitst naar woonland en bronland en onder of boven de €15.000 grens.
Het betreft ca. 57.500 gedupeerden, de berekening levert geen schadebewijs. Duitsland heft n.l. niet.
Kwantificering van de segmenten in onderstaande tabel
Het is de interpretatie door de Actiegroep van informatie uit verschillende, min of meer betrouwbare, bronnen.
- totaal: het totaal bedrag aan uitgekeerde Duitse uitkeringen.
- Gedupeerden: het aantal gedupeerde personen
-
p.p. uitkering: het gemiddelde bedrag aan ontvangen Duitse uitkeringen per persoon
