
Waar gaat het over?

1) Over in Nederland wonende ontvangers van Duitse uitkeringen
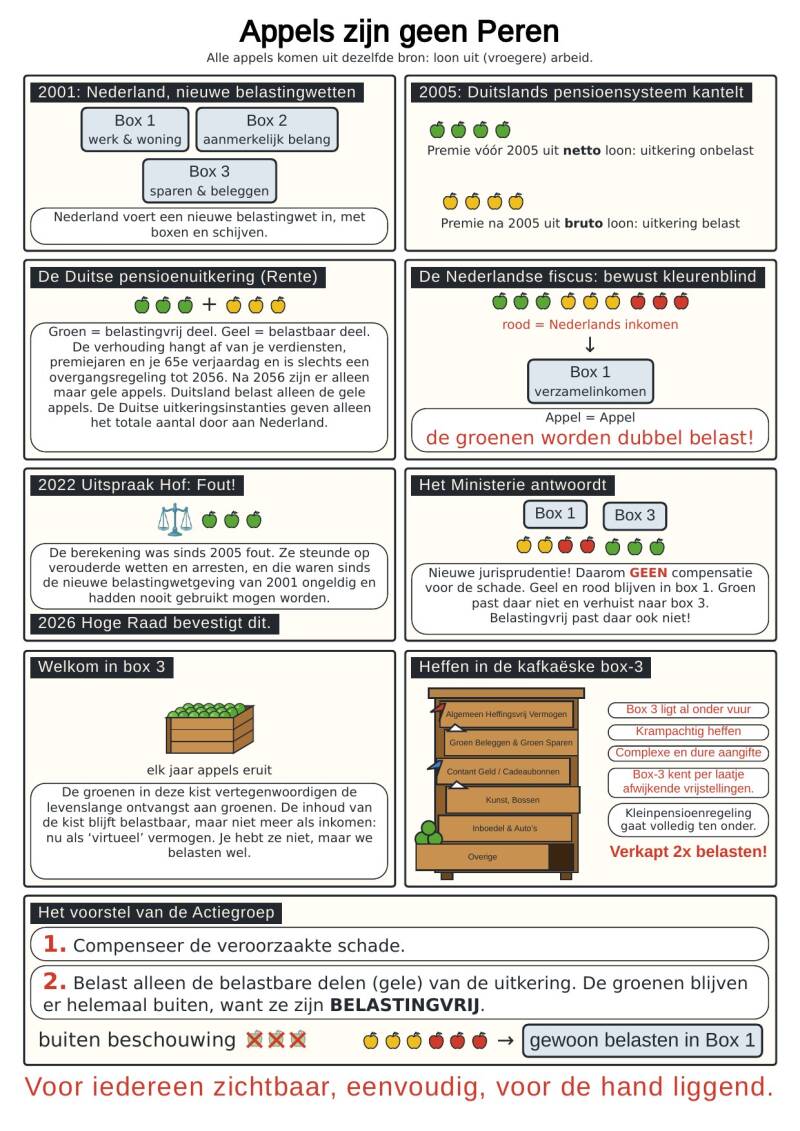
- Duits pensioen (Rente). Een deel is Steuerfrei/belastingvrij.
- Duitse belastingvrije toelages / Zuschuss Kranken Versicherung. Ook Steuerfrei/belastingvrij.
Het betreft jaarlijks ca. 60.000 gepensioneerden
Het betreft ca. €250 miljoen per jaar Duitse uitkeringen naar Nederland (onderbouwde schatting MvF en Actiegroep).
2) Over de Nederlandse fiscus
-
die de belastingvrijheid niet erkent en nogmaals belast (het plunderen). Dus dubbel belast!
Buitenlands Pensioen en het Ministerie van Financien
- In Duitsland opgebouwd pensioen bevat vanaf 2005 een 'belastingvrij' deel. De pensioenpremies voor dat deel waren al belast vóór 2005 en dus zou de uitkering over dat deel belastingvrij zijn.
- Dat belastingvrije deel van de Duitse pensioenuitkering wordt sinds 2005 geplunderd door de Nederlandse fiscus. Het wordt nog een keer belast!
- Dubbel belasten is oneerlijk en technisch 'gelegitimeerde diefstal en/of fraude'
- Dit is uitdrukkelijk verboden in de opeenvolgende belastingverdragen tussen Nederland en Duitsland (sinds 1957).
- Ons Parlement is niet in staat zijn gedupeerde burgers te beschermen tegen dit wangedrag.
- De kans om dat geld als gepensioneerde nog terug te krijgen om er nog 'leuke dingen' mee te doen wordt met de dag kleiner. Per maand overlijden 100 tot 150 gedupeerden.
Schade door 'Dubbel belasten'
Echte mensen en euro's echt geld!
(Bronnen: Woo verzoeken Ministerie, eigen onderzoek Actiegroep)
In ieder geval iedereen die na 2005 een Duitse uitkering ontving. Maar ook de vóór 2005 gepensioneerden zijn gedupeerd. Zij kregen in 2005 allemaal de inschaling 50% belastingvrij.
In aantallen en bedragen:

Van toepassing zijnde Wet en Regelgeving

- Europa
- Europees Verdrag ter Bescherming van de Rechten van de mens en zijn fundamentele vrijheden
- Artikel 1: Bescherming van eigendom
- Artikel 14: Verbod op discriminatie
- Europees Verdrag ter Bescherming van de Rechten van de mens en zijn fundamentele vrijheden
- Duitsland
- Alterseinkünftegesetz (AltEinkG) uit 2005 (BGBI. 2004 I S. 1427)
- Wachstumschancengesetz, van 27 maart 2024
- Nederland
- Wet inkomstenbelasting 2001
- Artikel 1.7.2.c: Lijfrenten en pensioenen
- Artikel 3.82 aanhef en letter b: Uitbreiding begrip loon
- Besluit voorkoming dubbele belasting 2001.
- Het 'Bvdb 2001', ook wel de 'éénzijdige regeling' genoemd
- Wet inkomstenbelasting 2001
Schade door 'AOW korting'
Een wettelijk vastgelegde korting/bestraffing voor werken over de grens. 2 % per persoon per jaar korting op de latere AOW uitkering wegens buitenlands verblijf (geen aangifte meer gedaan bij de Nederlandse fiscus).
Dit is het geval als men in zijn enthousisme vergeet een kleine minimale job in Nederland aan te houden waarvoor in Nederlands belasting moet worden betaald. Dan wordt men niet gekort!
Bovenstaande geldt ook voor meereizende familieleden zoals b.v. echtgenotes!
Het Ministerie maakt van werken in Duitsland een kostbare hobby.
De EU heeft dit vast niet zo bedoeld met de doelstelling 'vrij verkeer van personen, goederen en diensten binnen de EU'.